A proposta de alíquota de referência da CBS de 11,3% exige que as transportadoras revisem o orçamento de 2027. Mas esse percentual não representa, sozinho, a carga efetiva sobre o frete. É necessário considerar a redução transitória da CBS, o IBS de 0,1%, a continuidade do ICMS ou do ISS e os créditos efetivamente aproveitáveis.
Se a referência de 11,3% for mantida na fixação aplicável, a regra geral de transição resulta em CBS de 11,2% em 2027, acompanhada de IBS de 0,1%. Isso não autoriza aplicar um reajuste automático de 11,3% ao preço cobrado do cliente.
Análise com data de corte em 28 de outubro de 2026. O recorte é o transporte rodoviário de cargas no mercado interno, especialmente prestações comuns entre empresas privadas no regime regular de IBS e CBS. Simples Nacional, TAC e combustíveis são tratados separadamente. Transporte de passageiros, exportações, cooperativas e contratações públicas exigem análise própria.
O que o TCU propôs e o que ainda depende de fixação
O painel oficial do TCU sobre a CBS de 2027 apresenta o resultado calculado de 11,3468%, arredondado para 11,3%. O próprio painel relaciona o arredondamento ao art. 349, § 14, da Lei Complementar nº 214/2025, que determina o décimo de ponto percentual mais próximo.
Os dois números têm funções diferentes: 11,3468% é o resultado do cálculo; 11,3% é a referência arredondada proposta. Não se deve escolher o número com mais casas decimais para parametrizar o CT-e como se ele fosse a alíquota legal da prestação.
A reportagem da CNN de 28 de outubro informa o encaminhamento ao Senado, com prazo até 15 de dezembro para fixação por resolução. A competência do Senado está nos arts. 18 e 349 da LC nº 214/2025; o calendário excepcional de 2026 decorre do art. 353, § 2º.
Assim, a proposta já permite construir cenários, mas a parametrização definitiva deve acompanhar o ato aplicável. A alíquota de referência também não deve ser confundida com eventual alíquota estabelecida em lei específica da União, conforme o art. 14.
Por que 11,3% de referência pode resultar em CBS de 11,2%
O art. 347 da LC nº 214/2025, em texto atualizado, determina redução de 0,1 ponto percentual na alíquota da CBS em 2027 e 2028, ressalvado o regime específico de combustíveis. Já o art. 344 estabelece IBS estadual de 0,05% e municipal de 0,05% nesse período.
Para uma prestação comum de transporte de cargas, no regime regular e sem tratamento especial, a simulação fica assim:
| Componente | Cenário condicionado à referência proposta |
|---|---|
| Referência da CBS, se mantida e aplicável | 11,3% |
| Redução transitória da CBS | −0,1 ponto percentual |
| CBS incidente no cenário | 11,2% |
| IBS estadual | 0,05% |
| IBS municipal | 0,05% |
| Soma nominal de CBS e IBS | 11,3% |
Essa tabela pressupõe a aplicação da referência, sem alíquota diversa estabelecida pela União. Ela não representa carga líquida, carga total da empresa nem percentual definitivo para emissão. A CBS de 11,2% é uma consequência condicional da proposta e da regra de transição, não um segundo número anunciado como definitivo pelo TCU.
Em 2027, ICMS e ISS continuam na análise do frete
A substituição de PIS e Cofins pela CBS não elimina imediatamente o ICMS e o ISS. A Receita Federal explica o cronograma: a redução gradual de ICMS e ISS começa em 2029, e a extinção ocorre em 2033.
Em 2027, o transporte intermunicipal e interestadual de cargas continua exigindo análise do ICMS; o transporte de natureza municipal, do ISS. O enquadramento concreto, os benefícios e as regras locais permanecem relevantes.
Isso exige manter duas análises na formação do preço: a apuração dos tributos que permanecem e a entrada dos novos tributos. Projetar para 2027 uma alíquota combinada estimada para a implantação integral de 2033 distorce o orçamento.
Também não basta somar percentuais. O art. 12, § 2º, da LC nº 214/2025 exclui IBS e CBS da própria base e exclui o montante de ICMS e ISS incidente na operação durante a transição prevista no dispositivo. O valor total do CT-e não deve ser automaticamente tratado como a base dos novos tributos.
Transporte de cargas tem redução de alíquota por ser transporte?
A prestação comum de transporte rodoviário de cargas não recebe uma redução geral apenas por pertencer ao setor de transporte. Os tratamentos de transporte coletivo de passageiros dos arts. 157 e 284 a 287 da LC nº 214/2025 têm alcance específico.
A redução de 40% do art. 286 para determinados serviços intermunicipais e interestaduais de passageiros, por exemplo, não pode ser transferida para o frete de mercadorias.
Para a transportadora de cargas, o ponto de partida é a tributação padrão da prestação, verificando separadamente eventual hipótese especial. O transporte de uma mercadoria beneficiada também não recebe automaticamente o benefício concedido à venda dessa mercadoria.
Como medir o impacto sobre a margem da transportadora
O gestor precisa distinguir débito sobre o frete, créditos das aquisições e saldo a recolher. A comparação entre alíquotas nominais antigas e novas não resolve essa conta, pois a base, as aquisições creditáveis e o momento do aproveitamento podem mudar.
Considere duas transportadoras hipotéticas no regime regular, com base mensal de CBS de R$ 100.000,00, já apurada após as exclusões legais. Admita CBS de 11,2%, apenas no cenário condicionado à referência proposta.
| Apuração ilustrativa de CBS | Transportadora A | Transportadora B |
|---|---|---|
| Base tributável | R$ 100.000,00 | R$ 100.000,00 |
| Débito de CBS a 11,2% | R$ 11.200,00 | R$ 11.200,00 |
| Créditos de CBS válidos e utilizáveis no período | R$ 4.000,00 | R$ 1.500,00 |
| Saldo de CBS após esses créditos | R$ 7.200,00 | R$ 9.700,00 |
Os créditos foram escolhidos exclusivamente para ilustrar a sensibilidade do resultado; não são uma média do setor. O exemplo desconsidera outros ajustes, saldos anteriores e recolhimentos já realizados. Não inclui IBS, ICMS, ISS ou tributos sobre renda e folha.
O saldo apurado corresponde a 7,2% ou 9,7% da base de CBS usada no exemplo, respectivamente. Não é correto apresentar esses percentuais como carga total sobre o faturamento.
Na comparação com 2026, use os valores efetivos de PIS e Cofins da empresa, suas bases, créditos e benefícios, além das demais parcelas de custo. A substituição desses tributos deve entrar na conta: acrescentar a CBS e conservar integralmente PIS e Cofins no orçamento de 2027 superestima o custo.
Quais custos merecem conferência para os créditos
O art. 47 da LC nº 214/2025 disciplina o crédito no regime regular. Documento fiscal idôneo, operação efetiva, enquadramento e momento de apropriação são essenciais. A regra geral envolve a extinção do débito correspondente, com exceções legais, inclusive a hipótese do art. 48.
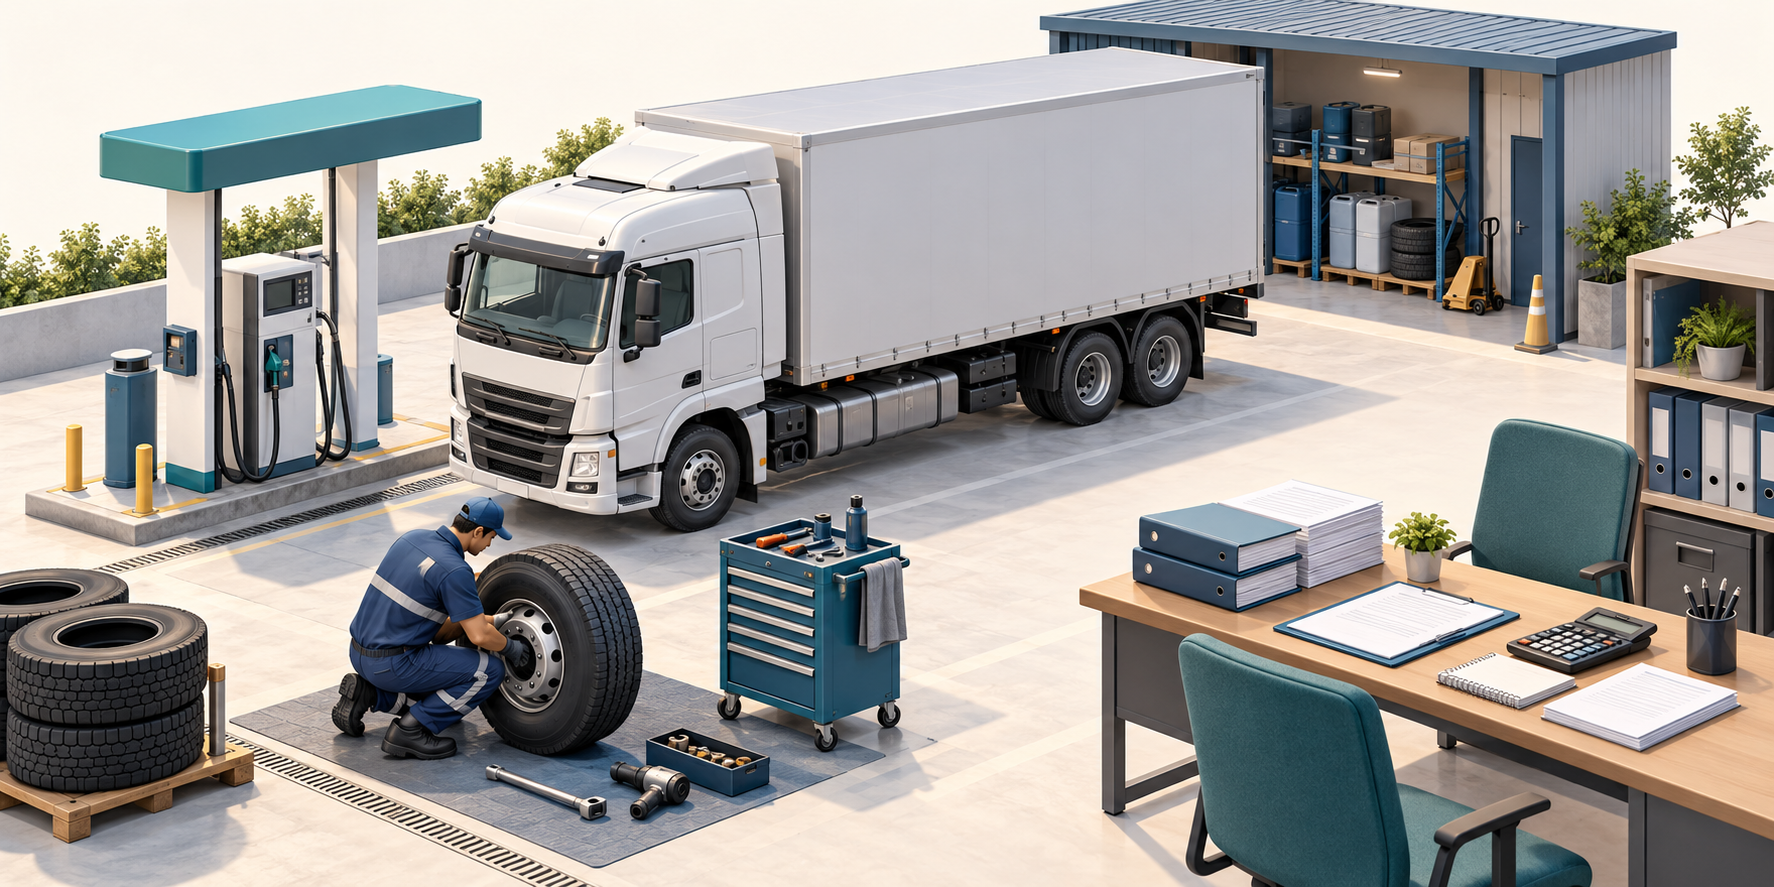
Pneus, peças, manutenção e serviços contratados precisam ser examinados individualmente. Não se calcula o crédito multiplicando todo o custo operacional por 11,2%. Aquisições sem tributação, sujeitas a tratamento especial ou realizadas de fornecedores do Simples podem gerar resultados diferentes.
Salários pagos aos empregados não geram crédito de CBS pela simples existência da despesa. A prestação decorrente de relação de emprego não sofre incidência desses tributos, conforme o art. 6º, I. Por isso, uma operação com maior peso de folha pode ter menos créditos disponíveis que outra com mais aquisições tributadas, mantidas as demais condições.
Os créditos de CBS e IBS são separados: o art. 47, § 1º, I, veda compensar crédito de um com débito do outro. E crédito previsto no orçamento não é necessariamente caixa disponível no mesmo mês.
Diesel não segue a alíquota percentual do frete
Combustível e prestação de transporte são operações diferentes. Os arts. 172 a 180 da LC nº 214/2025 estabelecem tributação específica dos combustíveis, com incidência única e alíquotas por unidade de medida, diferenciadas por produto.
Portanto, não se aplica 11,3% ou 11,2% sobre o gasto com diesel para estimar automaticamente a CBS ou o crédito do abastecimento. Devem ser verificados produto, composição, documento e valores específicos vigentes na data da operação.
Para o contribuinte no regime regular que adquire combustível para utilização na frota, o art. 180, § 1º, permite analisar o crédito, fora das hipóteses de distribuição, comercialização e revenda. Os §§ 4º e 5º do art. 47 dispensam a comprovação da extinção do débito nessa aquisição e vinculam o crédito aos valores registrados em documento fiscal eletrônico idôneo.
A GR mantém uma análise específica sobre CBS nos combustíveis em 2027 e os cuidados com o diesel. Essa tabela de combustíveis deve ser conferida separadamente da alíquota aplicável ao frete.
Contratação de TAC e MEI exige outra conta
O art. 169 da LC nº 214/2025 prevê crédito presumido para o contribuinte no regime regular que contrata transporte de carga de transportador autônomo pessoa física não contribuinte ou inscrito como MEI, observadas as condições legais. Os efeitos desse dispositivo começam em 2027, conforme o art. 544, III.
Esse crédito não equivale automaticamente à alíquota de CBS da prestação da contratante. Os percentuais seguem disciplina própria, e os requisitos incluem documentação e efetivo pagamento, nos termos do art. 126, § 5º. A condição de TAC ou MEI, isoladamente, não comprova o direito.
O orçamento deve separar subcontratação de empresa no regime regular, fornecedor do Simples e TAC/MEI elegível ao crédito presumido. Tratar todos os terceiros com um único percentual pode criar uma margem que não se confirma na apuração. Veja o detalhamento sobre crédito presumido de IBS e CBS no frete com TAC ou MEI.
E as transportadoras do Simples Nacional?
A referência proposta de 11,3% não deve ser aplicada indistintamente sobre a receita de toda transportadora do Simples. A LC nº 214/2025, art. 41, permite à optante escolher a apuração regular de IBS e CBS, mantendo o tratamento dos demais tributos no Simples.
Se IBS e CBS permanecerem no Simples, a própria optante não apropria créditos desses tributos; o adquirente no regime regular pode aproveitar o montante equivalente ao devido pelo fornecedor por esse regime, conforme o art. 47, § 9º. Se houver opção pelo regime regular, a análise passa a considerar débitos e créditos pelas regras correspondentes.
Isso afeta a negociação com embarcadores: o preço comercial e o crédito que o cliente pode efetivamente aproveitar precisam ser examinados juntos. A escolha mais adequada depende de custos, fornecedores, clientes e caixa, não apenas da alíquota nominal.
Na data desta análise, há um prazo concreto: 30 de outubro de 2026 para a opção pelo regime regular de IBS e CBS com efeitos no primeiro semestre de 2027, conforme a Resolução CGSN nº 194/2026 e a orientação oficial sobre os novos prazos. Esse prazo não se confunde com o de solicitação de ingresso no Simples. Consulte a análise da GR sobre Simples Nacional e IBS/CBS em 2027.
Diagnóstico tributário para transportadoras
Decida a adaptação à Reforma Tributária com mais clareza operacional.
Compare cenários de IBS e CBS, créditos potenciais e fatores que podem pressionar caixa, margem e competitividade.
Inteligência da GR
Analisando sua transportadora...
Conferindo a consistência dos dados informados.
Estamos cruzando margem, documentação, terceiros, clientes e cenário tributário de 2033.O que revisar antes de fechar o orçamento de 2027
- Alíquota e regime: acompanhar a fixação aplicável e distinguir referência, redução transitória e enquadramento da empresa.
- Base por operação: revisar ICMS ou ISS, exclusões legais e composição do valor cobrado no frete.
- Créditos documentados: separar despesas sem crédito, aquisições tributadas, combustíveis, Simples e TAC/MEI.
- Margem por cliente e rota: simular tributos, custos e condições comerciais, incluindo os créditos aproveitáveis pelo embarcador quando cabíveis.
- Fluxo de caixa e sistemas: conciliar emissão, recebimento, apropriação de créditos e recolhimentos. A existência legal do split payment não comprova que toda liquidação de frete terá retenção automática desde janeiro; a implantação deve seguir os atos e o calendário aplicáveis.
O orçamento útil para 2027 mostra quanto a transportadora deve, quais créditos consegue utilizar e quanto precisa financiar até receber dos clientes. A proposta de 11,3% ajuda a construir esse cenário; a decisão sobre preço exige a operação completa.
A GR Assessoria Contábil pode apoiar a revisão de documentos, créditos e formação do frete para transformar as regras de 2027 em um planejamento compatível com a realidade da transportadora.