Qualificar fornecedores passa a ser parte do controle tributário da transportadora. Não basta comprar diesel, pneus, peças, manutenção, seguro ou serviços por um bom preço. A operação precisa estar vinculada à atividade, documentada corretamente e conciliada com o pagamento e a apuração.
O novo modelo de IBS e CBS amplia a não cumulatividade, mas também torna a trilha digital mais relevante. Um fornecedor com cadastro divergente, documento fiscal inadequado ou baixa capacidade de corrigir erros pode atrasar o crédito e consumir tempo do fiscal e do financeiro.
O objetivo não é excluir pequenos fornecedores por padrão. É criar critérios proporcionais ao valor, à recorrência e ao risco da compra.
Por que o fornecedor interfere no crédito da transportadora
A Lei Complementar nº 214 vincula a apropriação do crédito às condições legais e às formas de extinção do débito da operação. Documento fiscal eletrônico idôneo, identificação correta das partes e consistência entre fornecimento e pagamento compõem a trilha.
Isso não significa que o adquirente deva fiscalizar toda a vida tributária do fornecedor. Significa que compras, fiscal e financeiro precisam controlar os fatos que estão ao alcance da transportadora e reagir rapidamente a divergências.
| Dimensão | O que verificar | Risco prático |
|---|---|---|
| Cadastro | CNPJ, endereço, atividade e regime informado | Documento emitido para estabelecimento errado |
| Documento | Descrição, classificação, valores e tributos | Crédito atrasado ou contestado |
| Operação | Entrega, uso empresarial e vínculo com a atividade | Compra sem lastro operacional |
| Pagamento | Beneficiário, referência, parcela e conciliação | Dificuldade de vincular liquidação e documento |
| Correção | Prazo e canal para resolver divergências | Pendência fiscal recorrente |
Segmente fornecedores por risco, não apenas por gasto
Um posto de combustível recorrente, uma oficina, uma seguradora e um transportador subcontratado produzem riscos diferentes. A matriz deve combinar materialidade, frequência, tipo de documento, impacto operacional e histórico de divergências.
- Risco alto: fornecedor recorrente, valor material, documento essencial ao crédito ou histórico de erros.
- Risco médio: compra relevante, mas com baixa frequência ou correção rápida.
- Risco baixo: operação pontual, baixo valor e documentação simples.
Essa segmentação define profundidade cadastral, aprovação, periodicidade de revisão e indicadores. Ela evita burocracia igual para situações desiguais.
Quais documentos e dados pedir no cadastro
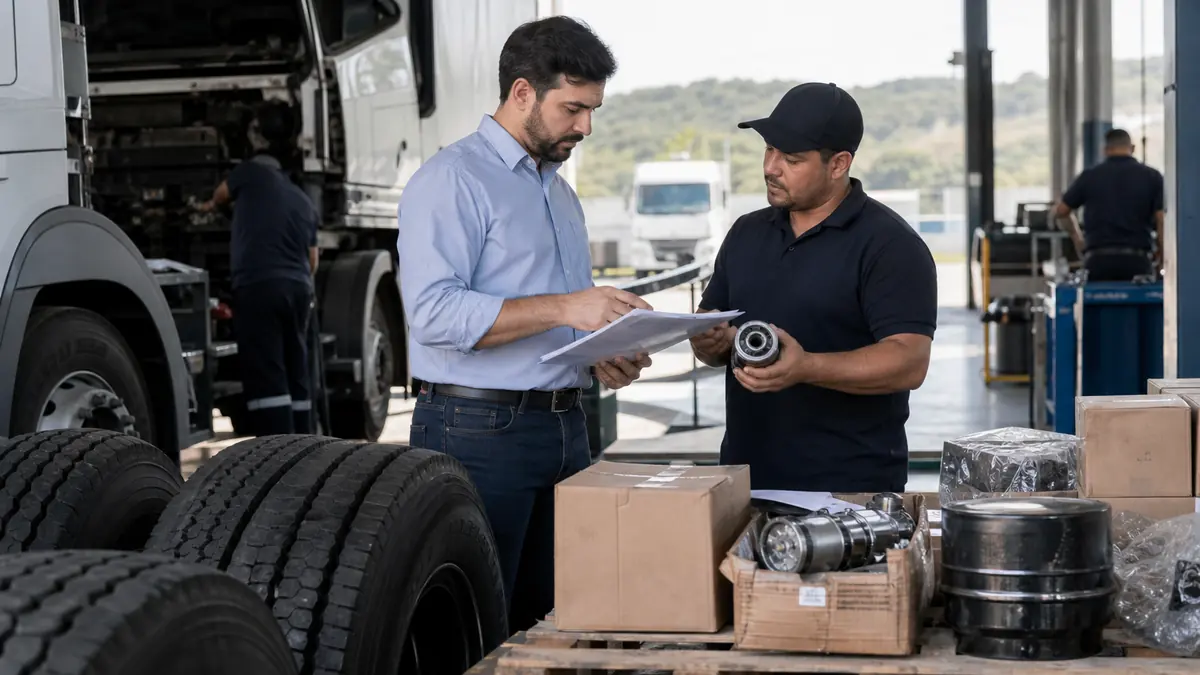
- Comprovante de inscrição e situação cadastral do CNPJ.
- Dados bancários e identificação do titular.
- Endereço e estabelecimento que efetivamente fornecerá o bem ou serviço.
- Inscrições fiscais aplicáveis.
- Descrição clara do objeto contratado.
- Canal responsável por faturamento e correção documental.
- Contrato ou pedido com preço, prazo e responsabilidades.
- Evidências adicionais proporcionais ao risco da categoria.
Certidão negativa não substitui a análise da operação. Ela pode integrar o cadastro quando pertinente, mas não comprova sozinha a idoneidade de cada documento nem o uso empresarial da aquisição.
Como conferir documento, entrega e pagamento
O controle mais útil compara quatro elementos: pedido ou contrato, entrega ou execução, documento fiscal e pagamento. Diferenças devem gerar uma fila com responsável, prazo e resultado da correção.
Para despesas típicas, consulte o guia sobre créditos de IBS e CBS em diesel, pneus e manutenção. O momento do aproveitamento é detalhado no artigo quando aproveitar o crédito de IBS e CBS.
Diagnóstico tributário para transportadoras
Decida a adaptação à Reforma Tributária com mais clareza operacional.
Compare cenários de IBS e CBS, créditos potenciais e fatores que podem pressionar caixa, margem e competitividade.
Inteligência da GR
Analisando sua transportadora...
Conferindo a consistência dos dados informados.
Estamos cruzando margem, documentação, terceiros, clientes e cenário tributário de 2033.O que muda para TAC, MEI e subcontratados
Nem todo fornecedor estará no regime regular. A transportadora precisa identificar o enquadramento real, o documento aplicável e eventual hipótese legal de crédito presumido, sem forçar uma nota incompatível com a operação.
Veja as particularidades do crédito presumido no frete com TAC ou MEI e o tratamento de subcontratação e redespacho. Fornecedor pequeno não é sinônimo de fornecedor inválido, mas exige classificação correta.
Indicadores para monitorar a base
- Percentual de documentos recebidos sem divergência.
- Valor de créditos pendentes por fornecedor.
- Tempo médio de correção documental.
- Compras pagas sem documento conciliado.
- Recorrência de erros por categoria.
- Concentração financeira em fornecedores de risco alto.
Fluxo de qualificação em sete etapas
- Classificar a categoria e o risco.
- Coletar cadastro e documentos proporcionais.
- Validar dados fiscais e bancários.
- Formalizar pedido ou contrato.
- Conferir entrega, documento e pagamento.
- Registrar divergências e exigir correção.
- Reavaliar periodicamente conforme histórico.
Perguntas frequentes
A transportadora perde crédito se o fornecedor tiver uma pendência fiscal?
Não se deve adotar uma conclusão automática. O crédito depende das condições legais da operação. A análise deve considerar documento, fornecimento, enquadramento e forma de extinção do débito.
É obrigatório pedir certidão negativa de todos?
Não como regra universal para o crédito. A empresa pode adotar certidões em sua política de risco, de maneira proporcional e justificada.
Como tratar um documento fiscal com erro?
Registre a divergência, impeça o aproveitamento indevido, acione o fornecedor e utilize o evento ou documento de correção permitido para aquela hipótese.
Compras e fiscal devem usar o mesmo cadastro?
Sim. Cadastros paralelos aumentam o risco de pagar um fornecedor e escriturar outro estabelecimento.
Conclusão: crédito seguro começa antes da escrituração
A proteção do crédito começa na escolha e no cadastro do fornecedor, não no fechamento fiscal. Quanto mais cedo a transportadora conecta pedido, entrega, documento e pagamento, menor tende a ser a fila de correções e maior a previsibilidade da apuração.
Crie uma matriz proporcional, monitore exceções e transforme divergências em indicador de gestão. A GR pode ajudar a integrar compras, fiscal e financeiro ao projeto de adaptação ao IBS e à CBS.